Quem procura na internet a tabela do seguro obrigatório costuma sair com a impressão de que existe um preço fixado para cada parte do corpo. A leitura é compreensível, mas não é isso que a lei faz. A tabela não atribui valor a um braço ou a um pé. Ela atribui um percentual, e esse percentual ainda passa por um segundo filtro antes de virar indenização.
Este texto explica o método. Não trata de quanto alguém receberia, porque isso depende do enquadramento individual feito por perícia. Trata de como o cálculo é montado, quem decide cada etapa e em quais situações não há invalidez permanente a reconhecer.
Antes de tudo, um recorte necessário
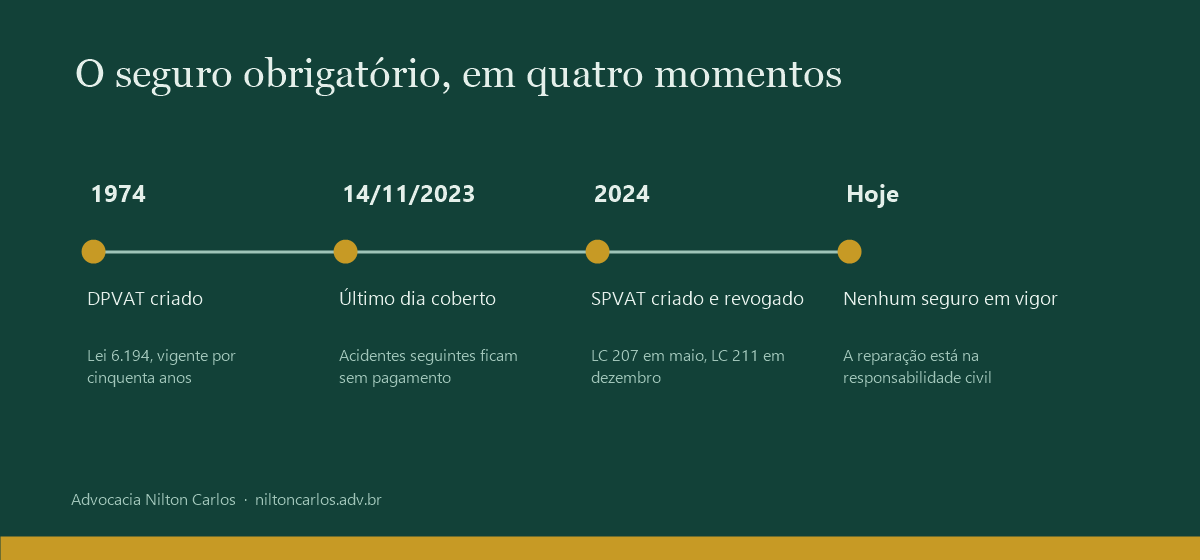
A via administrativa do seguro obrigatório alcança apenas acidentes ocorridos até 14 de novembro de 2023, e ainda assim dentro do prazo de prescrição. Quem se acidentou depois dessa data não tem seguro obrigatório a acionar, e a reparação se resolve pela responsabilidade civil de quem causou o dano.
O texto abaixo interessa a quem está dentro daquela faixa e a quem discute em juízo o grau de invalidez já reconhecido. O cenário completo está no texto sobre o DPVAT e o SPVAT em 2026.
Invalidez parcial não paga o valor máximo
O ponto de partida está no artigo 3º da Lei nº 6.194, de 19 de dezembro de 1974, na redação que lhe deu a Lei nº 11.945, de 4 de junho de 2009, resultado da conversão da Medida Provisória nº 451/2008.
A cobertura de invalidez permanente é fixada pela lei como um limite, e não como um valor único. A redação usa a palavra até. Quem sofre invalidez permanente total alcança o limite. Quem sofre invalidez permanente parcial recebe uma fração dele.
O Superior Tribunal de Justiça consolidou esse entendimento na Súmula 474, aprovada pela Segunda Seção em 13 de junho de 2012: a indenização do seguro DPVAT, em caso de invalidez parcial do beneficiário, será paga de forma proporcional ao grau da invalidez.
A consequência prática é simples de enunciar e difícil de aceitar para quem está machucado. Duas pessoas com a mesma lesão aparente podem receber percentuais diferentes, porque o que se mede não é o diagnóstico, é a perda funcional que restou depois de encerrado o tratamento.
Por que existiu discussão sobre qual tabela usar
Até dezembro de 2008 a Lei nº 6.194/74 não trazia tabela alguma. O texto original falava em invalidez permanente sem descrever segmentos corporais nem percentuais. Na prática, as seguradoras aplicavam tabelas editadas no âmbito do Conselho Nacional de Seguros Privados, e muitas vítimas sustentaram em juízo que essa aplicação era ilegal, por falta de previsão em lei.
A discussão foi encerrada pela Súmula 544 do Superior Tribunal de Justiça, aprovada pela Segunda Seção em 26 de agosto de 2015 e publicada em 31 de agosto de 2015: é válida a utilização de tabela do Conselho Nacional de Seguros Privados para estabelecer a proporcionalidade da indenização do seguro DPVAT ao grau de invalidez, também na hipótese de sinistro anterior a 16 de dezembro de 2008, data da entrada em vigor da Medida Provisória nº 451/2008.
Para os acidentes ocorridos a partir dessa data, a tabela deixou de ser matéria de regulamento e passou a ser texto de lei, anexo à própria Lei nº 6.194/74. É essa tabela que a Superintendência de Seguros Privados indica na página oficial do seguro, ao descrever como se apura o percentual de incapacidade. Não localizamos, em fonte oficial atualmente publicada, tabela do Conselho Nacional de Seguros Privados com percentuais divergentes da tabela legal, razão pela qual este texto trabalha com o anexo da lei.
O cálculo em duas etapas
Esta é a parte que raramente aparece explicada, e é justamente a que decide o resultado.
Primeira etapa: o segmento atingido. A perícia identifica qual membro, órgão ou função foi comprometido e localiza o item correspondente na tabela anexa. Cada item tem um percentual próprio, que incide sobre o limite da cobertura.
Segunda etapa: a intensidade da perda. A lei distingue a invalidez permanente parcial completa da incompleta. Se a perda daquele segmento é completa, aplica-se o percentual da tabela sem redução. Se a perda é incompleta, o percentual da tabela sofre uma redução proporcional, conforme o artigo 3º, parágrafo 1º, inciso II:
| Grau da perda no segmento atingido | Percentual aplicado sobre o item da tabela |
|---|---|
| Repercussão intensa | 75% |
| Repercussão média | 50% |
| Repercussão leve | 25% |
| Sequelas residuais | 10% |
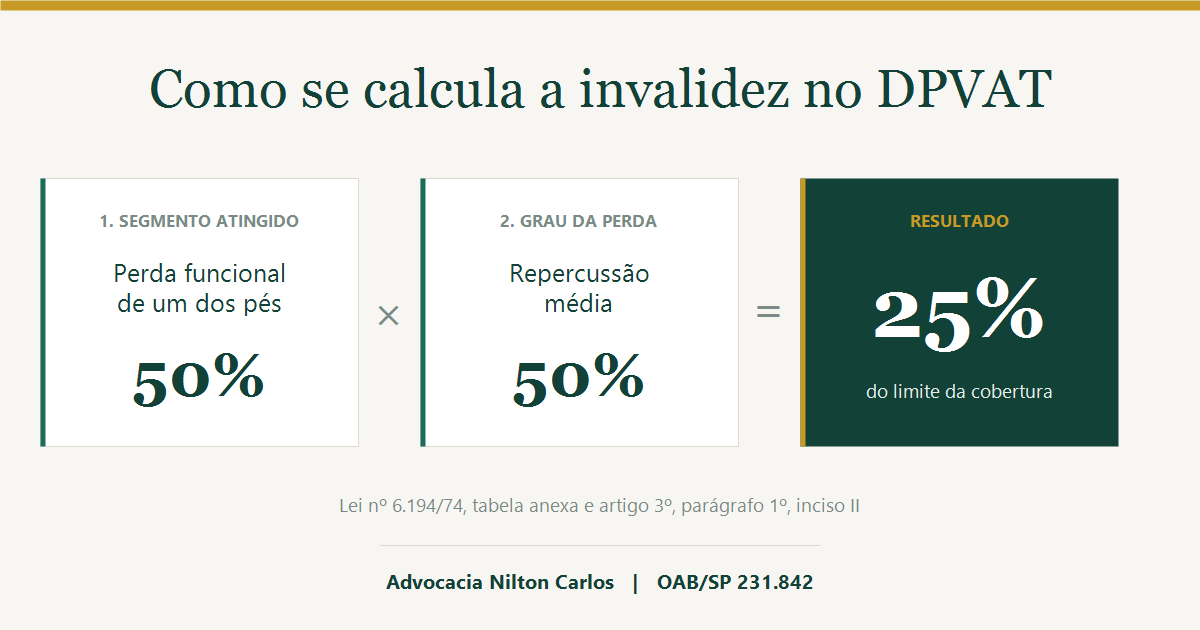
Veja como isso funciona, sem falar em dinheiro. Suponha a perda funcional de um dos pés. A tabela atribui a esse segmento o percentual de 50%. Se a perícia concluir que a perda é completa, o percentual final é de 50% do limite da cobertura. Se concluir que a perda é incompleta e de média repercussão, aplica-se o índice de 50% sobre aqueles 50%, chegando a 25% do limite. Se classificar a sequela como residual, aplica-se 10% sobre os 50%, chegando a 5% do limite.
O mesmo raciocínio vale para qualquer outro item. Primeiro o segmento, depois o grau. Quando mais de um segmento é atingido, os percentuais se somam, sempre respeitado o limite máximo da cobertura, porque a lei fixa esse valor como teto e não como parcela repetível.
A tabela anexa à Lei nº 6.194/74
A tabela é dividida em três blocos. Os percentuais abaixo reproduzem o anexo da lei.
Danos corporais totais
| Repercussão na íntegra do patrimônio físico | Percentual |
|---|---|
| Perda anatômica ou funcional completa de ambos os membros superiores ou inferiores | 100% |
| Perda anatômica ou funcional completa de ambas as mãos ou de ambos os pés | 100% |
| Perda anatômica ou funcional completa de um membro superior e de um membro inferior | 100% |
| Perda completa da visão em ambos os olhos, ou cegueira legal bilateral | 100% |
| Lesões neurológicas com dano cognitivo comportamental alienante, perda do senso de orientação espacial ou do livre deslocamento corporal, perda completa do controle esfincteriano, ou comprometimento de função vital ou autonômica | 100% |
| Lesões de órgãos e estruturas cranianas, faciais, cervicais, torácicas, abdominais, pélvicas ou retroperitoneais, com prejuízo funcional não compensável e comprometimento de função vital | 100% |
Danos corporais segmentares em membros superiores e inferiores
| Perda anatômica ou funcional | Percentual |
|---|---|
| Um dos membros superiores ou uma das mãos | 70% |
| Um dos membros inferiores | 70% |
| Um dos pés | 50% |
| Mobilidade de um dos ombros, cotovelos, punhos ou do dedo polegar | 25% |
| Mobilidade de um quadril, joelho ou tornozelo | 25% |
| Qualquer um dos demais dedos da mão | 10% |
| Qualquer um dos dedos do pé | 10% |
Danos corporais segmentares em outros órgãos e estruturas
| Perda anatômica ou funcional | Percentual |
|---|---|
| Audição total bilateral, ou fonação, ou visão de um olho | 50% |
| Mobilidade de um segmento da coluna vertebral, exceto o sacral | 25% |
| Retirada cirúrgica integral do baço | 10% |
Uma observação honesta sobre os limites dessa lista. A tabela descreve segmentos determinados e não traz cláusula de encerramento para lesões que não estejam ali. É nesse espaço que se concentram as disputas de enquadramento, resolvidas caso a caso pela prova pericial e pela decisão judicial, sem uniformidade nacional consolidada em enunciado de súmula.
Quem define o grau é a perícia
A tabela sozinha não resolve nada. Alguém precisa dizer qual segmento foi atingido e qual a intensidade da perda. Esse alguém é o perito médico, seja na análise administrativa do pedido, seja na perícia determinada pelo juiz na ação judicial.
Dois cuidados fazem diferença no resultado.
O primeiro é o momento. A avaliação só é confiável depois que o quadro se estabilizou, quando não há mais tratamento capaz de melhorar a função perdida. A própria lei condiciona o enquadramento às lesões que não sejam suscetíveis de amenização por medida terapêutica.
O segundo é a documentação. O perito examina a pessoa, mas decide melhor quando tem a história clínica completa diante de si.
Vale levar à perícia:
- boletim de ocorrência do acidente e, havendo, laudo do Instituto Médico Legal;
- prontuário e relatórios de internação, com descrição das cirurgias realizadas;
- exames de imagem originais, como radiografias, tomografias e ressonâncias, e não apenas os laudos;
- relatório do médico assistente descrevendo a limitação atual, com a maior precisão possível sobre movimentos, força e amplitude;
- comprovantes de fisioterapia e de tratamentos realizados, que demonstram o esforço de recuperação e o ponto em que ele estacionou;
- relação de medicamentos em uso e de órteses ou próteses utilizadas.
Descreva ao perito o que você deixou de conseguir fazer no dia a dia, com exemplos concretos. Subir escada, segurar objeto, escrever, permanecer de pé, dirigir. A gradação da lei é funcional, e função se demonstra pelo uso.
Quando não cabe pedido de invalidez permanente
Esta seção existe porque a informação incompleta gera expectativa e frustração. Há três situações em que o pedido não se sustenta.
Lesão sem sequela permanente. Fratura que consolidou bem, corte que cicatrizou, contusão que se resolveu. Houve dano, houve sofrimento e houve despesa, mas não houve perda funcional definitiva. A cobertura de invalidez permanente não alcança esse caso. Isso não significa ausência total de direito, já que o próprio seguro previa reembolso de despesas de assistência médica comprovadas, e a responsabilidade civil do causador do acidente segue caminho próprio.
Lesão ainda em recuperação. Enquanto o tratamento pode melhorar a função, a lesão não está consolidada e a perícia não tem como fixar grau definitivo. Pedir avaliação nesse momento tende a produzir enquadramento inferior ao que a sequela realmente representará. Aqui a pressa trabalha contra a vítima.
Confusão entre invalidez permanente e incapacidade temporária. São coisas distintas. Ficar afastado do trabalho por meses, com afastamento previdenciário, é incapacidade temporária. Ela justifica benefício do INSS e pode fundamentar pedido de lucros cessantes na ação de responsabilidade civil, mas não é, por si só, invalidez permanente. A invalidez permanente exige perda anatômica ou funcional que permaneça depois de encerrado o tratamento.
Reconhecer isso desde o início evita despesa e desgaste em um pedido que não tem como prosperar, e permite direcionar o esforço para o que efetivamente cabe.
Prazo e cenário atual
A cobrança do seguro obrigatório prescreve em três anos, conforme a Súmula 405 do Superior Tribunal de Justiça, e o sistema passa por transição desde a criação e a posterior revogação do SPVAT, assunto tratado em detalhe no texto sobre os prazos para buscar indenização por acidente.
Para além do seguro, a apuração da responsabilidade civil de quem causou o dano segue lógica inteiramente diferente, sem tabela e sem teto, como se explica na página sobre acidente de trânsito.
Conclusão
A tabela do seguro obrigatório não coloca preço em partes do corpo. Ela organiza um cálculo em duas etapas. Primeiro identifica o segmento perdido e o percentual que a lei atribui a ele. Depois mede o quanto daquele segmento se perdeu, aplicando os índices de 75%, 50%, 25% ou 10% quando a perda é incompleta.
Quem decide as duas etapas é a perícia, e a qualidade da documentação levada a ela pesa mais do que qualquer argumento jurídico posterior. Também é a perícia que confirma o momento certo do pedido, porque lesão em recuperação e incapacidade temporária não se confundem com invalidez permanente.
Se você sofreu um acidente e tem dúvida sobre o enquadramento da sua lesão ou sobre o momento adequado para a avaliação, entre em contato para uma análise do caso.
Fontes oficiais consultadas
Consulta realizada em 3 de setembro de 2026, exclusivamente em fontes oficiais.
- Lei nº 6.194, de 19 de dezembro de 1974, artigo 3º e tabela anexa. Presidência da República. planalto.gov.br
- Lei nº 11.945, de 4 de junho de 2009, conversão da Medida Provisória nº 451/2008, artigos 31 e 32, que deram a redação atual ao artigo 3º e acrescentaram a tabela anexa. Presidência da República. planalto.gov.br
- Superior Tribunal de Justiça, Súmula 474, Segunda Seção, julgada em 13 de junho de 2012. scon.stj.jus.br
- Superior Tribunal de Justiça, Súmulas 543 e 544, Segunda Seção, sessão de 26 de agosto de 2015, publicadas no Diário da Justiça Eletrônico de 31 de agosto de 2015. stj.jus.br
- Superior Tribunal de Justiça, Súmula 405, sobre a prescrição trienal da ação de cobrança do seguro obrigatório. scon.stj.jus.br
- Superintendência de Seguros Privados, página oficial do DPVAT, que remete a apuração do percentual de incapacidade à tabela anexa à Lei nº 6.194/74. Última atualização em 13 de dezembro de 2024. gov.br/susep
ou escreva para contato@niltoncarlos.adv.br