Atenção ao prazo
A cobrança do seguro obrigatório prescreve em três anos, conforme a Súmula 405 do Superior Tribunal de Justiça. Como a via administrativa alcança apenas acidentes ocorridos até 14 de novembro de 2023, os últimos casos dessa faixa completam o triênio em 14 de novembro de 2026. Duas ressalvas ampliam o quadro. Na invalidez permanente, o prazo só começa a correr da ciência inequívoca do caráter permanente da lesão, comprovada por laudo médico, nos termos da Súmula 573 do Superior Tribunal de Justiça. E o pedido administrativo já formulado suspende a prescrição até que o interessado tome ciência da decisão, conforme a Súmula 229 da mesma Corte.
Para quem se acidentou de 15 de novembro de 2023 em diante, não existe seguro a requerer, e o prazo que realmente importa é o da ação de responsabilidade civil contra os causadores do dano, de três anos em regra, ou de cinco anos quando a ação se dirige à Fazenda Pública ou a concessionária de serviço público. Em qualquer das hipóteses, é a data do acidente que define o que ainda é possível fazer.
Quem se acidenta no trânsito costuma ouvir a mesma frase de familiares e conhecidos: corre atrás do DPVAT. A informação envelheceu. Em agosto de 2026, o seguro obrigatório de danos pessoais causados por veículos não é cobrado, não integra o licenciamento e não paga indenização para acidentes recentes.
Este texto explica, com base na legislação e nas fontes oficiais, o que sobrou desse sistema, quem ainda consegue receber e qual o caminho para quem ficou de fora.
O DPVAT acabou mesmo?
Sim, e a extinção veio em duas etapas.
A Lei Complementar nº 207, de 16 de maio de 2024, criou o Seguro Obrigatório para Proteção de Vítimas de Acidentes de Trânsito, o SPVAT, e no artigo 28 revogou expressamente a Lei nº 6.194/74, que era a espinha dorsal do DPVAT desde 1974.
Sete meses depois, a Lei Complementar nº 211, de 30 de dezembro de 2024, publicada no Diário Oficial da União de 31 de dezembro de 2024, revogou em seu artigo 4º a própria Lei Complementar nº 207. A Superintendência de Seguros Privados confirmou o desfecho em nota oficial e retirou de pauta as propostas de regulamentação do novo seguro.
O resultado prático é incômodo e pouco divulgado. A lei antiga foi revogada, a lei nova foi revogada antes de produzir efeitos concretos e nenhum seguro obrigatório de danos pessoais está em operação para acidentes atuais.
Linha do tempo, com as datas confirmadas
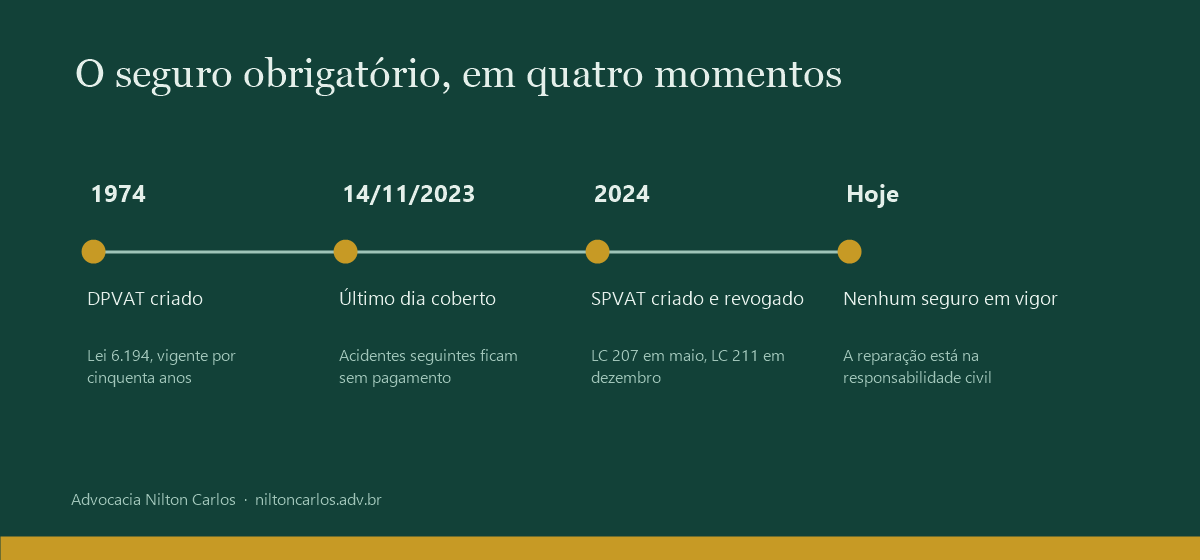
O quadro completo, com a fonte de cada informação:
| Data | O que aconteceu | Onde consta |
|---|---|---|
| 19/12/1974 | A Lei nº 6.194 institui o DPVAT | Presidência da República |
| 29/12/2020 | As Resoluções CNSP nº 399 e nº 400 dividem a operação: Seguradora Líder para sinistros até 31/12/2020 e Caixa Econômica Federal para sinistros a partir de 1º/01/2021 | Susep, página oficial do DPVAT |
| 2021 | O prêmio do seguro é zerado para todas as categorias de veículos | Susep, página oficial do DPVAT |
| 21/12/2022 | A Medida Provisória nº 1.149 mantém a isenção do prêmio em 2023 | Susep, nota de 22/12/2022 |
| 14/11/2023 | Última data de acidente com pagamento assegurado pelo fundo. Os acidentes de 15/11/2023 em diante passam a depender de nova arrecadação | Lei Complementar nº 207/2024, artigo 19 |
| 16/05/2024 | A Lei Complementar nº 207 cria o SPVAT e revoga a Lei nº 6.194/74, no artigo 28. Publicada em 17/05/2024 | Presidência da República |
| 30/12/2024 | A Lei Complementar nº 211, no artigo 4º, revoga a Lei Complementar nº 207. Publicada no DOU de 31/12/2024 | Presidência da República e nota da Susep de 31/12/2024 |
| 13/12/2024 | Data da última atualização da página oficial do DPVAT na Susep, que segue tratando apenas de sinistros até 2023 | Susep, página oficial do DPVAT |
| 12/03/2026 | O Projeto de Lei nº 1994/25, que propõe novo seguro obrigatório, é aprovado na Comissão de Viação e Transportes | Câmara dos Deputados |
| 19/08/2026 | Nenhuma norma em vigor institui seguro obrigatório de danos pessoais causados por veículos | verificação nas fontes acima |
O status descrito neste texto foi apurado em 19 de agosto de 2026 exclusivamente em fontes oficiais, que são o portal da legislação da Presidência da República, a Superintendência de Seguros Privados, o Superior Tribunal de Justiça, a Justiça Federal e a Câmara dos Deputados. Os endereços estão listados ao final.
Então o SPVAT existe ou não existe?
Não existe como seguro em funcionamento. O SPVAT foi criado no papel, jamais teve prêmio arrecadado, jamais teve valores fixados pelo Conselho Nacional de Seguros Privados e foi revogado antes de qualquer pagamento.
Circulam na internet matérias afirmando que a cobrança do SPVAT voltou em 2026, que o valor viria junto do IPVA e que a Carteira Nacional de Habilitação seria suspensa em caso de inadimplência. Esse conteúdo descreve o texto da Lei Complementar nº 207, que está revogada desde o fim de 2024. Não há prêmio a pagar em 2026 e o licenciamento anual não exige esse recolhimento.
Quem ainda pode receber indenização
O fundo que sustentava o DPVAT continua existindo para liquidar o passado, com duas divisões de competência:
- Acidentes ocorridos até 31 de dezembro de 2020: análise e pagamento pela Seguradora Líder do Consórcio do Seguro DPVAT, conforme a Resolução CNSP nº 399, de 29 de dezembro de 2020.
- Acidentes ocorridos a partir de 1º de janeiro de 2021: análise e pagamento pela Caixa Econômica Federal, conforme a Resolução CNSP nº 400, de 29 de dezembro de 2020.
Essa divisão consta da página oficial do DPVAT mantida pela Superintendência de Seguros Privados, cuja última atualização é de 13 de dezembro de 2024.
Existe, porém, uma data de corte que muda tudo. Os pagamentos foram interrompidos por esgotamento de recursos, e a própria Lei Complementar nº 207 registrou isso no artigo 19, ao condicionar a retomada dos pagamentos relativos a acidentes ocorridos entre 15 de novembro de 2023 e 31 de dezembro de 2023 à arrecadação de recursos ao fundo mutualista do SPVAT. Como essa arrecadação nunca ocorreu e a lei foi revogada, a condição jamais se cumpriu.
Em resumo, a via administrativa segue viva apenas para acidentes ocorridos até 14 de novembro de 2023, e ainda assim dentro do prazo de prescrição.
Os valores continuam os mesmos
Para os acidentes que permanecem cobertos, valem os montantes fixados pela Lei nº 6.194/74:
| Cobertura | Valor |
|---|---|
| Morte | R$ 13.500,00 |
| Invalidez permanente, total ou parcial | até R$ 13.500,00 |
| Despesas de assistência médica e suplementares | reembolso de até R$ 2.700,00 |
Na invalidez parcial, o pagamento é proporcional ao grau da lesão, conforme a Súmula 474 do Superior Tribunal de Justiça, e a graduação segue a tabela do Conselho Nacional de Seguros Privados, validada pela Súmula 544 da mesma Corte.
Chama atenção o contraste. Uma morte no trânsito rende R$ 13.500,00 pelo seguro obrigatório, quantia que muitas vezes não cobre sequer o funeral e os custos imediatos da família.
O prazo está correndo e não espera
A ação de cobrança do seguro obrigatório prescreve em três anos, nos termos da Súmula 405 do Superior Tribunal de Justiça.
O termo inicial varia conforme a cobertura. Na morte, conta-se do óbito. Nas despesas médicas, da data do acidente. Na invalidez permanente, conta-se da ciência inequívoca do caráter permanente da lesão, que depende de laudo médico, salvo invalidez notória, conforme a Súmula 573 do Superior Tribunal de Justiça.
Feita a conta, o último dia de acidente ainda alcançado pela via administrativa, 14 de novembro de 2023, completa três anos em 14 de novembro de 2026.
Há um alívio para quem já bateu à porta do operador do seguro. A Súmula 229 do Superior Tribunal de Justiça estabelece que o pedido de pagamento formulado à seguradora suspende o prazo de prescrição até que o interessado tenha ciência da decisão. Pedidos protocolados e ainda sem resposta, situação comum desde a interrupção dos pagamentos, não correm o risco de simplesmente evaporar pelo decurso do tempo.
Ainda assim, a leitura da data do acidente e do documento médico que atesta a sequela deve ser feita caso a caso. É esse exame que define se a via administrativa continua aberta ou se o esforço precisa se concentrar na ação de responsabilidade civil.
Quem se acidentou de 15 de novembro de 2023 em diante
Esse é o grupo mais numeroso e o mais desamparado. São vítimas de acidentes ocorridos em 2024, 2025 e 2026, que não encontram cobertura administrativa alguma.
As tentativas de obter o pagamento na Justiça Federal têm encontrado resistência. Turmas Recursais dos Juizados Especiais Federais de São Paulo, ao julgarem os processos nº 5006319-50.2024.4.03.6332, nº 5000758-24.2024.4.03.6339 e nº 5004869-72.2024.4.03.6332, mantiveram a extinção dos feitos, ao fundamento de que a Caixa Econômica Federal atua como gestora do fundo e não com patrimônio próprio, de que o artigo 19 da Lei Complementar nº 207 condicionava os pagamentos à arrecadação e de que a base legal foi integralmente revogada pela Lei Complementar nº 211.
A Defensoria Pública da União ajuizou ação civil pública contra a União e a Caixa Econômica Federal, distribuída na Justiça Federal do Espírito Santo, pedindo o pagamento das indenizações às vítimas de acidentes ocorridos entre 15 de novembro de 2023 e 31 de dezembro de 2024. A demanda coletiva ainda tramita e o desfecho é incerto.
No Congresso Nacional, o Projeto de Lei nº 1994/25, do deputado Pedro Aihara, aprovado na Comissão de Viação e Transportes em 12 de março de 2026, propõe um seguro obrigatório de responsabilidade civil por danos corporais a terceiros, novamente atrelado ao licenciamento. O texto ainda depende da Comissão de Constituição e Justiça e de Cidadania e do Senado Federal. Trata-se de expectativa, não de direito vigente.
O ponto que a maioria das vítimas desconhece
O seguro obrigatório nunca foi, e nunca poderia ser, a reparação integral do dano. Ele sempre funcionou como um piso mínimo, pago sem discussão de culpa e em valor tarifado.
A reparação de verdade está na responsabilidade civil, na ação movida contra quem causou o acidente e contra quem responde por ele. Aí não há teto de R$ 13.500,00. O que se busca é bem mais amplo:
- Danos materiais: despesas médicas, cirurgias, medicamentos, órteses e próteses, fisioterapia, adaptação de residência e de veículo, transporte para tratamento e sepultamento.
- Danos morais: o sofrimento da vítima e, em caso de morte, a dor dos familiares por direito próprio.
- Dano estético: cicatrizes, deformidades e amputações, cumulável com o dano moral por força da Súmula 387 do Superior Tribunal de Justiça.
- Lucros cessantes: o que a vítima deixou de ganhar durante a recuperação.
- Pensão mensal: devida quando há redução da capacidade laborativa ou morte de quem sustentava a família, nos termos dos artigos 948 e 950 do Código Civil.
Recebimento do seguro obrigatório não impede essa ação. A Súmula 246 do Superior Tribunal de Justiça apenas determina que o valor recebido seja deduzido da indenização fixada em juízo, e essa dedução exige prova efetiva do recebimento. Na prática, a dedução incide sobre a parcela de danos materiais, sem atingir o dano moral.
Vale registrar um detalhe técnico com efeito concreto. O Superior Tribunal de Justiça já assentou, no Recurso Especial nº 1.635.398, que não há relação de consumo entre a vítima e as seguradoras do seguro obrigatório, porque o vínculo decorre de imposição legal. Essa limitação não alcança a ação de responsabilidade civil contra o causador do acidente e contra os demais responsáveis, que segue as regras próprias do Código Civil e, conforme o caso, do Código de Defesa do Consumidor.
Prazos da ação de responsabilidade civil
- Três anos para a pretensão de reparação civil contra particulares, conforme o artigo 206, parágrafo 3º, inciso V, do Código Civil.
- Cinco anos quando a ação é dirigida contra a Fazenda Pública ou contra concessionária de serviço público, hipótese comum em acidentes ligados à conservação de rodovias.
- Prazo suspenso enquanto a vítima for menor de dezesseis anos, por força do artigo 198, inciso I, do Código Civil.
Os prazos são distintos e correm em paralelo. Perder o do seguro obrigatório não significa perder o da ação principal, e o inverso também é verdadeiro.
O que fazer agora
- Reúna o boletim de ocorrência, o laudo do Instituto Médico Legal, prontuários, exames de imagem e relatórios médicos.
- Guarde todas as notas fiscais e recibos de despesas, inclusive de transporte e de acompanhante.
- Registre com fotografias o local, os veículos e as lesões.
- Anote nome, telefone e endereço de testemunhas, que costumam desaparecer com o tempo.
- Verifique a data do acidente. Se for anterior a 15 de novembro de 2023, ainda existe a via administrativa do seguro obrigatório, sujeita ao prazo de três anos.
- Independentemente do seguro, submeta o caso a análise para identificar todos os responsáveis pela reparação integral.
Cada tipo de acidente tem sua própria cadeia de responsáveis. Em acidentes de trânsito, a apuração passa pelo condutor, pelo proprietário do veículo e, conforme o caso, por quem se beneficiava do transporte. Em acidentes envolvendo caminhões, a gravidade das lesões e a quantidade de partes envolvidas ampliam tanto o valor da reparação quanto a complexidade da prova.
Conclusão
O DPVAT saiu de cena, o SPVAT não saiu do papel e as vítimas de acidentes recentes ficaram sem a rede de proteção que existia há cinquenta anos. Quem se acidentou até 14 de novembro de 2023 ainda tem a via administrativa, com prazo curto e valor tarifado. Quem se acidentou depois disso precisa concentrar esforços onde sempre esteve a reparação relevante, que é a responsabilidade civil dos causadores do dano.
Se você ou alguém da sua família sofreu um acidente, entre em contato para uma avaliação do caso e a definição da estratégia adequada.
Fontes oficiais consultadas
Apuração realizada em 19 de agosto de 2026.
- Lei Complementar nº 207, de 16 de maio de 2024, artigos 18, 19 e 28. Presidência da República. planalto.gov.br
- Lei Complementar nº 211, de 30 de dezembro de 2024, artigo 4º. Presidência da República. planalto.gov.br
- Lei nº 6.194, de 19 de dezembro de 1974, artigo 3º. Presidência da República. planalto.gov.br
- Superintendência de Seguros Privados, nota de 31 de dezembro de 2024 sobre a revogação da Lei Complementar nº 207/2024. gov.br/susep
- Superintendência de Seguros Privados, página institucional do DPVAT, com as Resoluções CNSP nº 399 e nº 400, de 29 de dezembro de 2020, a divisão de competências entre Seguradora Líder e Caixa Econômica Federal, o prêmio zero de 2021 e os valores das coberturas. Última atualização em 13 de dezembro de 2024. gov.br/susep
- Superintendência de Seguros Privados, nota de 22 de dezembro de 2022 sobre a Medida Provisória nº 1.149/2022, que manteve a isenção do prêmio em 2023. gov.br/susep
- Superior Tribunal de Justiça, Súmulas 229, 246, 387, 405, 474, 544 e 573, conforme o repositório oficial de enunciados. scon.stj.jus.br
- Superior Tribunal de Justiça, Recurso Especial nº 1.635.398, Terceira Turma, Rel. Min. Marco Aurélio Bellizze, julgado em 2017. stj.jus.br
- Turmas Recursais dos Juizados Especiais Federais de São Paulo, processos nº 5006319-50.2024.4.03.6332, nº 5000758-24.2024.4.03.6339 e nº 5004869-72.2024.4.03.6332. trf3.jus.br
- Defensoria Pública da União, ação civil pública sobre o pagamento do seguro obrigatório, noticiada em 14 de maio de 2025. dpu.def.br
- Câmara dos Deputados, Projeto de Lei nº 1994/25, aprovado na Comissão de Viação e Transportes em 12 de março de 2026. camara.leg.br
- Código Civil, artigos 186, 198, 206, 927, 942, 944, 948 e 950.
ou escreva para contato@niltoncarlos.adv.br